Семейную ипотеку можно использовать не только для покупки квартиры в новостройке, но и для строительства собственного загородного дома, такая возможность появилась в апреле 2021 года.
В течение 2026 года условия программы планировали пересмотреть несколько раз. Теперь решение принято: Минфин утвердил новые параметры семейной ипотеки, которые начнут действовать для новых договоров с 1 октября 2026 года.
Ставка будет зависеть от количества детей
5 сентября Владимир Путин поддержал идею сделать семейную ипотеку на покупку или строительство частного дома для многодетных семей дешевле, чем ипотеку на квартиру. Президент назвал предложение полезным в том числе для развития индивидуального жилищного строительства и сообщил, что оно будет передано на рассмотрение Правительству.
С 1 октября для покупки жилья вводится новая шкала: чем больше детей в семье, тем ниже ставка и выше максимальная сумма льготного кредита.
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей условия будут такими:
- 1 ребенок — 12%, кредит до 12 млн ₽;
- 2 ребенка — 10%, до 15 млн ₽;
- 3 ребенка — 8%, до 18 млн ₽;
- 4 ребенка — 6%, до 18 млн ₽;
- 5 и более детей — 4%, до 18 млн ₽.
Для остальных регионов:
- 1 ребенок — 10%, до 6 млн ₽;
- 2 ребенка — 8%, до 8 млн ₽;
- 3 ребенка — 6%, до 10 млн ₽;
- 4 ребенка — 4%, до 10 млн ₽;
- 5 и более детей — 2%, до 10 млн ₽.
Для применения этой шкалы хотя бы один ребенок должен быть младше семи лет на момент заключения кредитного договора.
Льготная ставка теперь действует максимум 15 лет
Пересмотр ставки — не единственное изменение семейной ипотеки.
До 30 сентября 2026 года ставка 6% по семейной ипотеке могла сохраняться на весь срок кредита. Для новых договоров с 1 октября Минфин ограничивает период государственного субсидирования 15 годами.
Это не означает, что сам кредит обязательно нужно полностью погасить за 15 лет. Ипотека может быть оформлена и на более длительный срок, если это допускает банк, но после первых 15 лет условия ставки изменятся в соответствии с правилами программы и кредитного договора.
Строительство частного дома по семейной ипотеке
Если семейная ипотека оформляется на:
- строительство частного дома;
- завершение уже начатого строительства;
- покупку земельного участка с последующим строительством дома,
Ставка остается до 6% годовых независимо от того, один ребенок в семье или несколько, и независимо от региона.
Семейная ипотека будет доступна семьям, в которых есть ребенок младше 7 лет, а также семьям с ребенком-инвалидом. Прежняя отдельная категория «двое и более несовершеннолетних детей» без одного из этих условий для новых кредитов с 1 октября больше не действует. То есть само наличие, например, двух детей 8 и 12 лет уже не дает права оформить семейную ипотеку.
Самостоятельно построить дом на льготные кредитные средства нельзя. Нужно заключить договор строительного подряда с юридическим лицом или ИП, а расчеты должны проходить через счет эскроу.
При этом максимальная сумма льготного кредита с 1 октября тоже зависит от количества детей. Для Санкт-Петербурга, Ленинградской области, Москвы и Московской области это 12 млн ₽ с одним ребенком, 15 млн ₽ с двумя и до 18 млн ₽ с тремя и более детьми. В других регионах — 6, 8 и 10 млн ₽ соответственно. Эти лимиты распространяются и на строительство дома.
Что должно быть в проекте дома
При семейной ипотеке банк оценивает не только заемщика, но и будущий объект строительства.
В договоре подряда предусматриваются решения по инженерным коммуникациям: водоснабжению, электричеству, отоплению, канализации и другим необходимым системам. Расходы на их устройство и подключение можно включить в общую смету строительства.
Что такое эскроу при строительстве дома
Эскроу — это специальный счет в банке, на котором хранятся деньги на строительство. Заказчик оформляет ипотеку, но подрядчик не получает всю сумму сразу. Средства находятся на эскроу-счете и раскрываются после выполнения условий договора.
Для семьи это дополнительная защита: строительная компания не получает оплату за дом вперед. Для подрядчика такая схема, в свою очередь, означает необходимость соответствовать требованиям банка и финансировать строительство по установленной процедуре.
Именно поэтому вопрос ипотеки лучше решать до подписания договора на строительство, одновременно с выбором проекта и подрядчика.
В «Русском Севере» мы начали работать со счетами эскроу первые среди строительных компаний Санкт-Петербурга, поэтому уже знакомы с требованиями банков и особенностями таких сделок. Процесс получения ипотеки у нас можно пройти вместе с ипотечным брокером: он поможет разобраться с требованиями банка, подготовить документы и сопроводит оформление сделки.
Кто может получить семейную ипотеку
Программа доступна, в частности, семьям, где есть ребенок младше семи лет, семьям с ребенком с инвалидностью и семьям с двумя и более несовершеннолетними детьми. При этом для разных категорий заемщиков и объектов недвижимости действуют дополнительные условия программы.
С 1 февраля 2026 года действует принцип «одна семья — одна льготная ипотека»: супруги должны выступать созаемщиками по одному кредиту.
При этом соответствие требованиям государственной программы еще не гарантирует получение кредита. Банк отдельно оценивает доход заемщиков, кредитную нагрузку, кредитную историю и другие параметры.
Можно ли купить участок по семейной ипотеке
Отдельно купить землю без последующего строительства по семейной ипотеке нельзя. Но стоимость участка можно включить в ипотечную сделку, если одновременно планируется строительство жилого дома с подрядчиком и расчетами через эскроу.
Можно ли использовать материнский капитал
Материнский капитал можно использовать при оформлении ипотеки, в том числе направить его на первоначальный взнос или погашение ипотечного кредита.
При этом конкретная схема зависит от условий банка и сделки. Если материнский капитал используется для приобретения или строительства жилья, возникают дополнительные требования, связанные с оформлением долей членов семьи.
Сколько будет стоить дом по семейной ипотеке
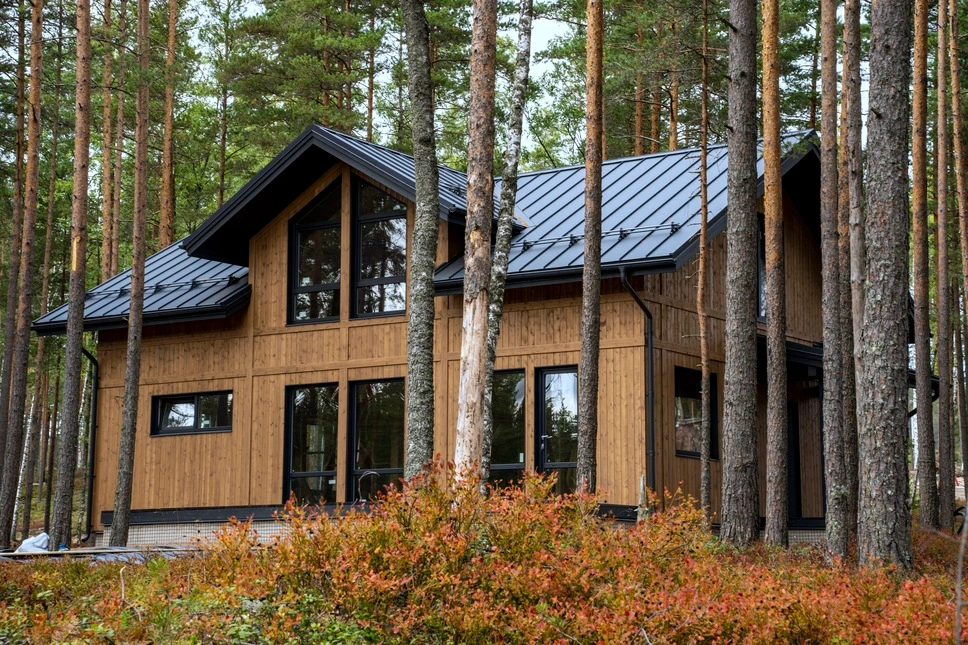
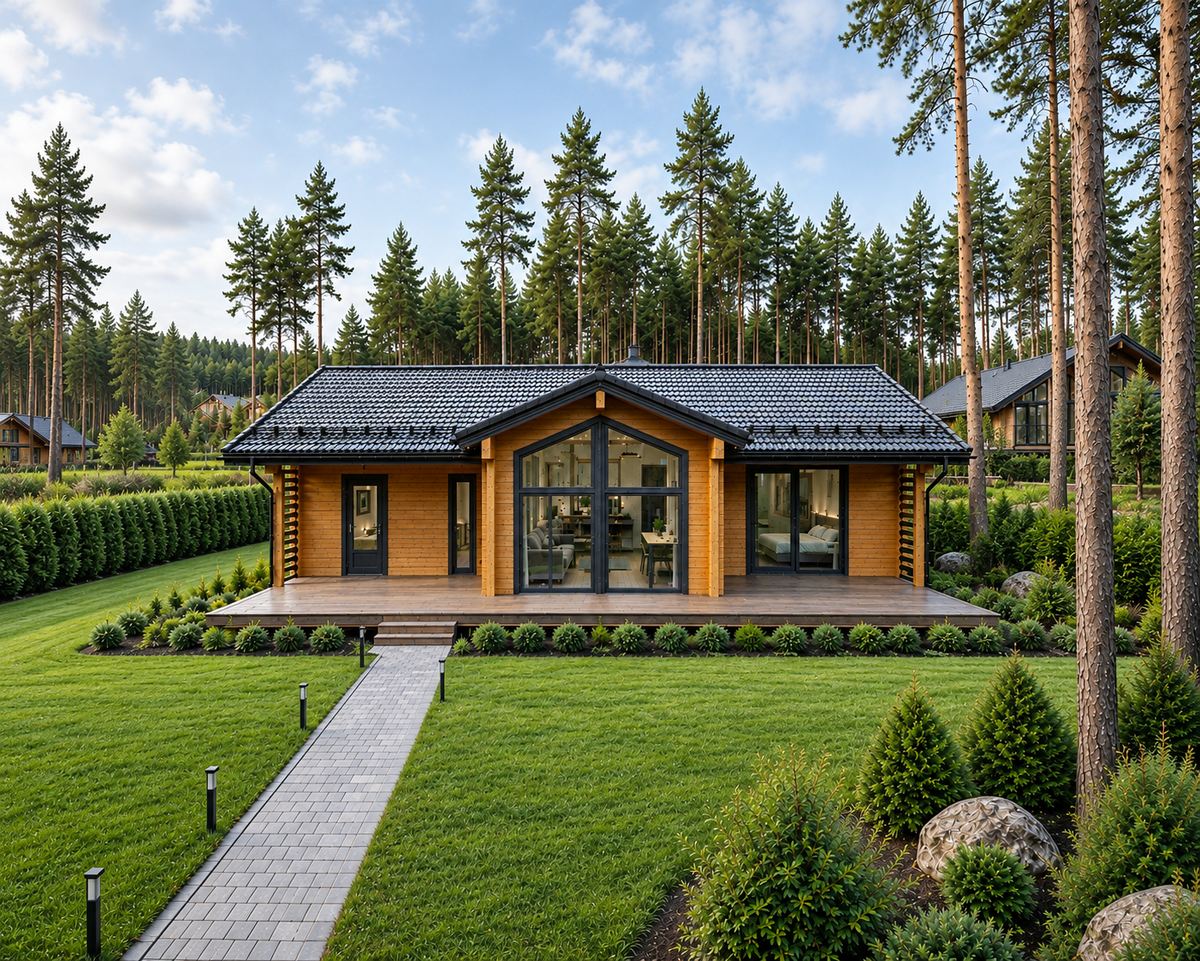
Возьмем конкретный дом — наш проект «Бруклин». Это одноэтажный дом из клееного бруса площадью 172 м² с тремя спальнями, двумя санузлами, просторной кухней-гостиной и террасой.
Полная стоимость дома в теплом контуре составляет 16 182 843 ₽. Для ИЖС ставка и после 1 октября остается 6%, поэтому при кредите 12 млн ₽ ежемесячный платеж в первые 15 лет льготного периода будет зависеть от выбранного общего срока кредита. В прежнем расчете на 30 лет он составлял около 71 900 ₽ в месяц, однако для новых договоров важно учитывать: государственная субсидия 6% теперь ограничена первыми 15 годами. Если взять 12 млн ₽ на 15 лет, ежемесячный платеж составит примерно 101 300 ₽. В этом случае кредит полностью погашается за время действия льготной ставки.
Таким образом, при первоначальном бюджете чуть больше 4 млн ₽ можно построить полноценный загородный дом для семьи, а оставшуюся сумму выплачивать по семейной ипотеке.
Если вы рассматриваете строительство загородного дома, можно обратиться к нам. Подберем проект под ваш бюджет и поможем пройти ипотечное оформление до начала строительства.